Как чехи стали лидерами Европы по бесконтактным платежам
28 сентября 2026
08:30
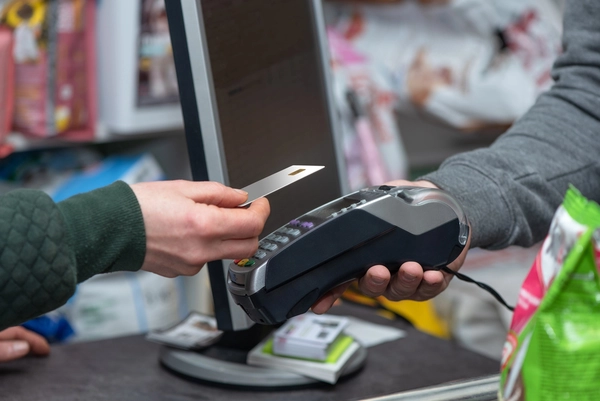
Пятнадцать лет назад в Чехии началась настоящая революция в способах оплаты покупок. Ещё в 2011 году процесс расчёта картой выглядел куда более церемонно, чем сегодня: карту нужно было вставлять в терминал, дожидаться считывания чипа и вводить PIN-код. Из-за этого мелкие покупки — булочку в пекарне, кофе, журнал — люди чаще предпочитали оплачивать наличными.
Реклама
Именно тогда, пятнадцать лет назад, началось распространение бесконтактных карт и терминалов, которое радикально упростило оплату: карту стало достаточно просто приложить к терминалу, а при покупках до 500 крон PIN-код вводить больше не требовалось. Время расчёта картой сократилось с пятнадцати секунд до всего двух — оплата картой стала быстрее наличных, отмечали представители группы REWE при запуске этой технологии в сетях Billa и Penny.
Историю бесконтактных платежей в Чехии определили несколько ключевых событий. Первой бесконтактную банковскую карту в стране начала выпускать Citibank в середине июня 2011 года — технологию MasterCard PayPass банк встроил в кредитную карту, предлагавшуюся совместно с сетью автозаправок Shell, а с осени распространил и на партнёрскую карту для торгового центра «Метрополь Зличин». Помимо того что речь шла именно о кредитке (а не о дебетовой карте), у этого первенства было и другое существенное ограничение: расплачиваться бесконтактно первые владельцы могли только за границей — например, в некоторых словацких, польских или немецких магазинах, поскольку терминалов, способных обрабатывать бесконтактные транзакции, в самой Чехии тогда ещё не было.
Первый бесконтактный платёж в стране состоялся 20 июля 2011 года в гипермаркете Globus в пражском районе Чаковице — на терминале, поставленном Komerční banka. Это положило начало многомесячному тестированию, ограниченному примерно четырьмястами отобранными покупателями в четырёх гипермаркетах сети Globus, причём вместо карты использовался мобильный телефон со специальным приложением, загруженным на SIM-карту оператора Telefónica и предоставленным компанией Visa.
Важный шаг к настоящему запуску технологии сделала в начале октября 2011 года Česká spořitelna: банк начал поставлять торговым предприятиям бесконтактные терминалы и одновременно выпускать бесконтактные карты Visa для своих клиентов — только за период до конца января 2012 года их было выпущено более 259 тысяч. Именно в этом случае речь шла о классических дебетовых картах к обычному счёту, а сама Spořitelna тогда зарегистрировала слоган «Пип... и покупка оплачена». Среди крупных розничных сетей первой ввела бесконтактные терминалы на всех кассах Interspar/Spar — уже с октября 2011 года, тогда как другие крупные продавцы на первых порах предлагали бесконтактную оплату лишь в отдельных магазинах, преимущественно в Праге. В Чехию новая технология пришла позже, чем в Польшу или Словакию, и некоторые банки и сети не спешили с её внедрением: банки указывали на то, что мест для оплаты бесконтактной картой пока немного, а торговые сети — на то, что сами карты среди населения ещё не слишком распространены.
Настоящий разгон процесс набрал в 2012 году: бесконтактную оплату на всех кассах запустили Billa и Penny, начал внедрять её Albert, а бесконтактные терминалы появились и на первых кассах Českých drah (Чешских железных дорог). Новые карты в это время массово получали и клиенты тогдашнего GE Money Bank, Fio и mBank. Большинство остальных банков и торговых сетей подключились в 2013 году, а вот клиентам UniCredit Bank обычной бесконтактной карты пришлось ждать вплоть до лета 2015 года — хотя сам банк предлагал продавцам бесконтактные терминалы уже с 2012 года. Помимо супермаркетов и автозаправок новинка распространилась на фастфуд, аптеки и общественный транспорт — места с большим количеством мелких покупок, где важна каждая секунда у кассы.
Более простая и быстрая оплата картой сняла и психологический барьер: люди перестали воспринимать такой способ расчёта как то, что задерживает очередь или создаёт лишние сложности, а по мере снижения комиссий слабело и нежелание части продавцов принимать безналичную оплату за мелкие суммы. Если в 2010 году средний платёж картой у чешских продавцов составлял 948 крон, то в 2017 году — уже 661 крону, а в 2025 году опустился чуть ниже 500 крон. Помимо распространения бесконтактных карт на это повлияли и другие тенденции — общий рост числа карт у населения, растущая популярность интернет-магазинов, а также возможность безналичной оплаты проездных билетов и парковки.
Уже в 2014 году, по статистике платёжных систем, чехи входили в число самых активных пользователей бесконтактных карт в Европе. Глава Visa по Чехии и Словакии Марсель Гайдош в 2016 году заявил, что чехи — увлечённые первопроходцы в области инноваций и уже несколько лет являются безоговорочными лидерами Европы по бесконтактной оплате: тогда как в среднем по Европе бесконтактными были около 20% платежей картами Visa, в Чехии — 77%. О чехах как о европейских отличниках говорили и представители ассоциации Mastercard: например, в 2018 году средний показатель по Европе составлял около 50%, тогда как в Чехии — уже 93%. По статистике ОЭСР, основанной на данных Visa, Чехия за период до 2022 года входила в пятёрку стран мира с самым высоким уровнем использования бесконтактных платежей.
В первые годы после запуска технологии для бесконтактной оплаты требовалась в основном обычная пластиковая карта, поскольку большинство тогдашних телефонов такой возможности не имели. Поэтому некоторые банки предлагали клиентам платёжные стикеры, которые можно было наклеить на телефон, брелок для ключей и подобные предметы: они были значительно меньше обычной карты, но при поднесении к терминалу работали практически так же. Такие стикеры первой представила Citibank ещё в 2011 году, но только для держателей кредитных карт; более значимым стал шаг тогдашнего GE Money Bank (сегодня Moneta) в начале 2013 года, предложившего их всем клиентам как альтернативу дебетовым картам.
Появлялось и несколько проектов оплаты через мобильный телефон, однако их активация и доступность были не самыми простыми. Только после середины прошлого десятилетия стали более доступны телефоны с технологией NFC. Отдельные приложения некоторых чешских банков, а позже и глобальные сервисы Android/Google Pay (в Чехии — с ноября 2017 года) и Apple Pay (с февраля 2019 года) сделали возможной простую оплату оцифрованной картой прямо из телефона. В сентябре 2018 года первый банк (Moneta) предложил оплату через смарт-часы Garmin и Fitbit, а уже в 2019 году именно Moneta первой отказалась от стикеров — вслед за ней шаг за шагом это сделали и другие банки, одновременно добавляя поддержку смарт-часов.
Само слово «карта» постепенно теряет первоначальный смысл: с весны 2024 года чехи могут расплачиваться и кольцом — первой такую возможность предложила mBank совместно с Mastercard и Niceboy, а в сентябре добавила оплату через браслеты с бусинами. Всё больше людей отказываются от использования пластиковой карты, и всё больше банков дают клиентам выбор, нужна ли им она вообще. Отказ от физической карты сегодня почти не создаёт неудобств: главное прежнее ограничение — невозможность бесконтактного снятия наличных в банкоматах — уже исчезло, хотя дольше всего оно сохранялось у некоторых банкоматов для внесения наличных.
За все пятнадцать лет неизменным осталось только одно: лимит для платежей без ввода PIN-кода в Чехии по-прежнему составляет 500 крон, хотя реальная покупательная способность этой суммы заметно снизилась. Большинство стран ЕС при этом воспользовались возможностью поднять этот порог более чем вдвое. Из-за роста цен на товары и услуги в лимит в 500 крон без PIN-кода на практике упираются всё чаще: прошлогодний опрос портала Peníze.cz показал, что большинство банков выступают против повышения лимита. По их словам, у них нет сигналов ни от потребителей, ни от продавцов о том, что ввод PIN-кода создаёт какие-либо сложности, а если бы порог для отдельного платежа вырос, люди чаще стали бы упираться в другие лимиты. Согласно директиве ЕС, банки как эмитенты карт обязаны применять ещё один из двух вариантов ограничения для серии платежей: общая сумма оплат с момента последней «сильной аутентификации» (ввода PIN-кода) не должна превышать 150 евро (около 3750 крон), либо не должно совершаться более пяти платежей подряд — и этот лимит, в отличие от максимального порога для одного платежа, в странах ЕС не повышался.
По мнению банков, давление клиентов в сторону изменения лимита невелико ещё и потому, что всё больше людей платят картой в оцифрованном (токенизированном) виде — через телефон, часы и подобные устройства, где лимит в 500 крон не имеет значения. В приложениях вроде Google Pay и Apple Pay PIN-код к самой карте не вводится, однако пользователь всё равно должен проходить аутентификацию практически перед каждым платежом — даже ниже лимита, — поскольку для этого нужно разблокировать телефон.
Одной из тенденций последних лет стало упрощение онлайн-платежей: у людей появились новые инструменты для более быстрой и одновременно более безопасной оплаты через интернет без повторного ввода данных карты. На кассах магазинов тестируется и возможность оплаты вовсе без прикладывания карты в каком-либо виде: в Польше с 2024 года на небольшой выборке покупателей и магазинов испытывается программа Mastercard Biometric Checkout, подтверждающая платёж сочетанием распознавания радужной оболочки глаза и лица. Помимо самой оплаты, здесь ещё предстоит решить вопросы защиты чувствительных данных, а расходы на подобную технологию для продавцов пока заметно выше, чем на обычный терминал. Кроме того, Mastercard и Visa развивают системы для платежей, совершаемых искусственным интеллектом: уполномоченный клиентом ИИ-агент сможет самостоятельно искать товары, сравнивать предложения и в заранее установленных рамках даже совершать саму покупку.
ЧИТАЙТЕ ПО ТЕМЕ :